
النشرة الاخبارية
اشترك في قائمتنا البريدية للحصول على التحديثات الجديدة!

سجل بياناتك الان
جديد
- بواسطة هيئة تحرير مجلة المحاسب العربي
- September 27, 2026
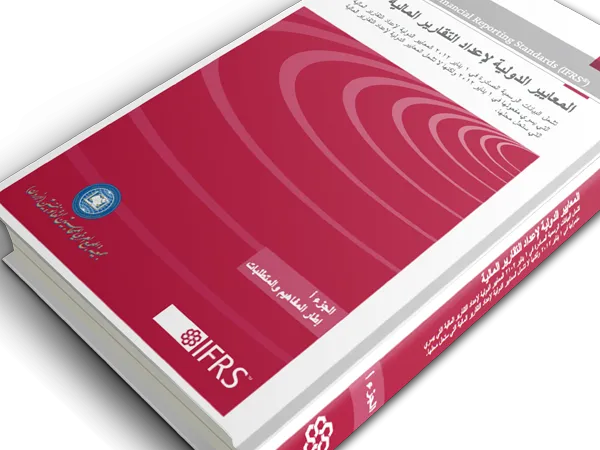
ترجمة المعايير الدولية لاعداد التقارير المالية
ترجمة المعايير الدولية لاعداد التقارير المالية عندما يصدر مجلس معايير المحاسبة الدولية معايير أو تفسيرات جديدة، فإنه يتيح عموماً للمنشأة تطبيق المتطلبات الجديدة قبل تاريخ النفاذ الإلزامي. يوحد هذا النص المتطلبات الصادرة مؤخر اً، على افتراض أنه قد تم تطبيق جميع هذه المعايير والتفسيرات في مرحلة مبكرة. ولا يتضمن هذا النص المعايير أو التفسيرات التي تحل محلها هذه المتطلبات الجديدة، حتى في المواضع التي بقيت فيها سارية المفعول. ويتعين على الق رّاء الذي يرغبون بالإطلاع على المعايير والتفسيرات الموحدة دون افتراض التطبيق المبكر الرجوع إلى المعايير الدولية لإعداد . اية عام ٢٠١٣ d التقارير المالية ٢٠١٤ (الكتاب الأزرق) الذي نُشر باللغة الإنجليزية حمل من هنا مقالات ذات صلة:تعرف على الشكل النموذجى لقائمة الدخل الشاملالدخل الشاملنبذه عن توزيعات الارباح
.jpg)
أبحاث علمية
- بواسطة الدكتور فيصل عبدالسلام الحداد
- September 27, 2026
دراسة القياس المحاسبي عن المشتقات المالية في القوائم المالية المنشورة - دراسة ميدانية علي شركة ليبيا للتأمين
دراسة القياس المحاسبي عن المشتقات المالية في القوائم المالية المنشورة - دراسة ميدانية علي شركة ليبيا للتأمين إعداد الدكتور: فيصل عبدالسلام الحداد عضو هيئة تدريس، و رئيس قسم المحاسبة بكلية إدارة أعمال جامعة سرت. ****************************** الأستاذ: أسامة عبدالسلام علي سلطان عضو هيئة تدريس بالمعهد العالي للمهن الشاملة حمل المادة من هنا مقالات ذات صلة:المنشأت الصغيرة والمتوسطة في معايير المحاسبة المصرية الجديدةتقييم أداء الشركات من الناحية الماليةتعرف على انواع الشركات مع مجلة المحاسب العربي
